Совместная аренда для ФЛП: как разделить расходы и избежать споров
Арендовать помещение «в складчину» – привычная практика для ФЛП. Так можно уменьшить расходы, выбрать лучшую локацию и обустроить комфортное пространство для клиентов. Однако вместе с квадратными метрами придется делить коммунальные расходы, зоны общего пользования, а иногда еще и ответственность перед арендодателем.
Как оформить такие отношения и о чем договориться еще до начала работы? Для наглядности рассмотрим на примерах.
Одно помещение – разные форматы работы
Пример 1. Салон красоты
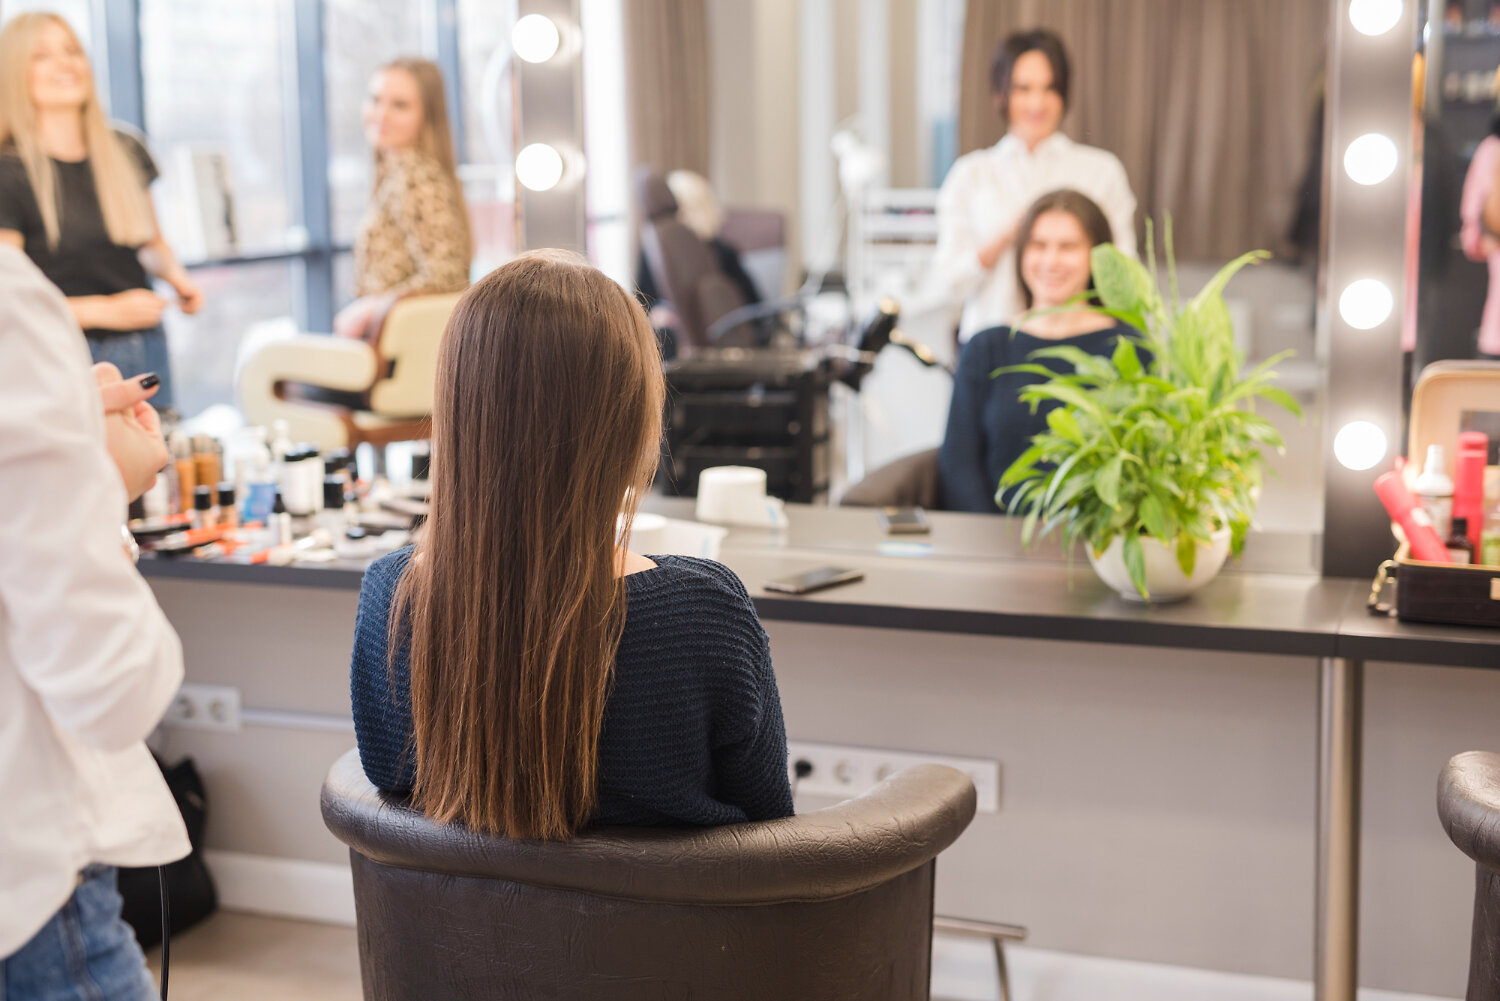
В одном помещении могут работать парикмахеры, мастера маникюра, лешмейкеры, визажисты, косметологи и массажисты. Для клиента это единое пространство с комплексом бьюти-услуг. При этом каждый из этих специалистов может быть отдельным ФЛП. Объединяет их совместная аренда помещения и перекрестный маркетинг – партнерство, при котором мастера без конкуренции продвигают услуги друг друга среди своих клиентов.
Пример 2. Просторные вестибюли
Такие пространства характерны для вокзалов, автостанций, ТРЦ, супермаркетов. Через них проходит большой поток людей (потенциальных потребителей), и эти помещения хорошо подходят для размещения разнообразных торговых точек. В таком случае ФЛП арендуют не «стены», а четко определенные квадратные метры для размещения киосков, палаток и мобильных прилавков. При этом (в зависимости от характера пространства) ФЛП формируют потребительские "экосистемы":
1. В вестибюлях ТРЦ и супермаркетов ФЛП ориентируются на так называемых импульсивных покупателей. Это могут быть флористические уголки и стойки с готовыми букетами, киоски с зоотоварами, прилавки с бижутерией, аксессуарами для смартфонов, палатки с орехами и сухофруктами.
2. В вестибюлях вокзалов и автостанций – другая предпринимательская атмосфера. ФЛП ориентированы на потребителей-пассажиров. Поэтому мы обязательно увидим в этих помещениях лавки с фастфудом, небольшие кофейни, киоски по продаже мелких товаров в дорогу, базовых медикаментов, сувениров.
Предприниматели в таких пространствах преимущественно работают автономно, а главное преимущество такого соседства – поток потенциальных покупателей.
Общее пространство не означает общего договора. Способ оформления зависит от того, как ФЛП планируют работать и на какие условия соглашается арендодатель.
Как оформить совместную аренду: три пути
Отношения между арендодателем и несколькими арендаторами (ФЛП) регулируются ГКУ*, прежде всего положениями главы 58 «Наем (аренда)». Рассмотрим юридические нюансы оформления совместной аренды.
ФЛП, которые работают в одном салоне красоты или осуществляют другие смежные виды деятельности в общем помещении, могут выбрать один из трех вариантов. Выбор зависит как от договоренностей между предпринимателями, так и от условий арендодателя.
Путь 1. Отдельный договор каждого ФЛП с арендодателем
Для ФЛП, которые работают автономно в вестибюлях ТРЦ, вокзалов или супермаркетов, удобным вариантом является отдельный договор каждого ФЛП с арендодателем. Он дает предпринимателю наибольшую самостоятельность в отношениях с арендодателем, ведь, выполняя условия договора, ФЛП отвечает только за себя.
Предметом договора является конкретная часть помещения («рабочее место», «отдельный кабинет площадью 12 кв. м») с правом пользования зонами общего назначения (фойе, рецепция, санузел). К договору прилагается схема помещения с четким разграничением зон и выделением пространства, которое арендует ФЛП.
У каждого ФЛП есть собственные договоренности с арендодателем об оплате, сроке аренды и прекращении отношений. Но есть и минус – арендодатель не всегда готов подписывать пять договоров вместо одного. К тому же такой путь не идеален для ФЛП-«смежников». Поэтому рассмотрим следующий.
Путь 2. Единый договор арендодателя со всеми ФЛП
В этом случае предприниматели выступают соарендаторами. Возможность участия нескольких лиц на одной стороне обязательства предусматривает ст. 510 ГКУ. В договоре определяют рабочие зоны каждого ФЛП и порядок пользования общим пространством. Например: место № 1 – парикмахерская зона, место № 2 – зона маникюра и педикюра, место № 3 – зона визажа.
Для арендодателя такой вариант наиболее удобен: договор один, а не несколько, а часть организационных вопросов предприниматели решают между собой.
Однако для самих ФЛП здесь особенно важны детали:
- какую часть арендной платы вносит каждый;
- как распределяют коммунальные расходы;
- кто и в каком объеме отвечает за долги;
- что происходит, когда один из соарендаторов прекращает работу.
Отметим! Один договор не означает автоматической солидарной ответственности. Согласно ст. 541 ГКУ она возникает в случаях, установленных договором или законом, в частности при неделимости предмета обязательства. Если ответственность солидарная, арендодатель может требовать погашения всего долга от одного из содолжников. Поэтому условия ответственности нужно читать особенно внимательно (статьи 541, 543 ГКУ).
Путь 3. Субаренда и налоги ФЛП-арендатора
Один ФЛП арендует помещение, а затем передает его части другим предпринимателям по договорам субаренды.
Для собственника это удобно: он имеет дело с одним арендатором. А вот ФЛП, который организовал субаренду, берет на себя дополнительные обязанности.
Внимание! Перед собственником за выполнение основного договора отвечает арендатор. Задержка платежей от субарендаторов сама по себе не освобождает его от обязанности своевременно оплачивать аренду.
Передавать имущество в субаренду можно с согласия арендодателя, если иное не установлено договором или законом. Срок субаренды не может превышать срок основной аренды – это предусматривает ст. 774 ГКУ.
Юридическую часть мы рассмотрели. Но у ФЛП, который организовал субаренду, есть еще одна забота, о которой упоминают реже, – налоговая. Ведь деньги субарендаторов – это ваш доход. Для плательщика единого налога доходом являются все средства, поступившие на счет или в кассу (п. 292.1 НКУ). То, что вы передаете их дальше собственнику помещения, значения не имеет.
Рассмотрим на цифрах:
Помещение стоит 50 000 грн в месяц, в нем работают пятеро ФЛП, каждый вносит по 10 000 грн. Основной арендатор получает от четырех коллег 40 000 грн – и вся эта сумма является его доходом.
Для ФЛП 3 группы без НДС это:
- единый налог 5 % – 2 000 грн;
- военный сбор 1 % – 400 грн.
Итого 2 400 грн ежемесячно, или 28 800 грн за год – со средств, которые прошли транзитом.
Лимит дохода тоже рассчитывается от полной суммы. 40 000 грн в месяц – это 480 000 грн чужих денег в вашем годовом обороте. Для 3 группы с лимитом 10 091 049 грн это некритично, а вот для 2 группы (7 211 598 грн) уже ощутимо, особенно если субаренда не единственный источник дохода.
Компенсация коммунальных услуг – тоже доход. Если субарендаторы перечисляют вам деньги за воду, свет или интернет, эти суммы облагаются налогами так же.
Три условия, которые стоит проверить еще до заключения договоров субаренды
КВЭД. Предоставление недвижимости в аренду и субаренду охватывает КВЭД 68.20 «Предоставление в аренду и эксплуатацию собственного или арендованного недвижимого имущества». Если этого вида деятельности нет в реестре плательщиков единого налога, доход от субаренды облагается налогом по ставке 15 %.
Круг арендаторов для 2 группы. ФЛП второй группы может предоставлять услуги только населению и плательщикам единого налога. Если среди субарендаторов есть общество на общей системе – это нарушение условий пребывания в группе.
Ограничение площади. ФЛП теряет право на упрощенную систему, если общая площадь нежилых помещений, которые он предоставляет в аренду, превышает 900 кв. м (пп. 291.5.3 НКУ). Для жилых помещений лимит – 400 кв. м, для земельных участков – 0,2 га. Площади считаются суммарно по всем объектам.
Как распределить расходы на коммунальные услуги
Арендную плату согласовали. А как быть с водой, электроэнергией, отоплением и интернетом? Разделить все поровну – просто, но не всегда справедливо. Например, парикмахер обычно использует больше воды, чем визажист или мастер маникюра. Поэтому для разных расходов можно выбрать разные способы распределения.
Пропорционально площади. Может подойти для отопления, уборки и расходов на содержание общего пространства.
Поровну между ФЛП или по количеству рабочих мест. Удобный вариант для общего интернета, если предприниматели пользуются им на сопоставимых условиях.
По фактическому потреблению. Если деятельность одного ФЛП требует значительно больше воды или электроэнергии, помогут отдельные промежуточные счетчики (на электричество и воду).
Фиксированным платежом. Арендодатель заранее определяет расчетным путем фиксированную сумму коммунальных платежей, а в конце года делает перерасчет и выставляет ФЛП корректировочный счет.
Если фактические расходы на коммунальные услуги за год превысили уплаченную сумму, ФЛП распределяют доплату между собой – как правило, пропорционально занимаемой площади. Если же окажется, что они переплатили за коммуналку, сумму переплаты засчитывают в счет коммунальных платежей на следующий год или возвращают в порядке, предусмотренном договором.
Очевидно, все эти условия – порядок перерасчета, распределение доплаты и зачет или возврат переплаты – должны быть четко прописаны в договоре аренды.
Важно: все договоренности о коммуналке стоит зафиксировать письменно: кто получает счета, как рассчитывает долю каждого и в какой срок нужно заплатить. Формулировка «коммуналку делим между собой» оставляет слишком много пространства для споров.
Преимущества совместной аренды
Экономия средств. Аренду, охрану, интернет и уборку можно оплачивать совместно.
Доступ к лучшим локациям. Помещение в центре города или в месте с большим потоком людей может быть слишком дорогим для одного ФЛП, но посильным для нескольких.
Новые клиенты и эффект синергии. Предприниматели со смежными видами деятельности могут рекомендовать услуги друг друга. Именно так работает перекрестный маркетинг в нашем примере с салоном красоты.
Общая инфраструктура. Вместе легче обустроить рецепцию, зону ожидания и другие удобства для посетителей.
Конечно, не каждый формат дает все эти преимущества. Для мастеров салона красоты важны и общее пространство, и рекомендации коллег. Для автономной торговой точки – прежде всего доступная площадь в удачной локации.
Какие риски совместной аренды стоит учесть ФЛП
Долги другого ФЛП. При солидарной ответственности чужая задолженность может стать вашей финансовой проблемой. Проверьте, что именно предусматривает ваш договор аренды. Юридическое основание этого риска содержится в ст. 541 ГКУ.
Негативное влияние деятельности соседей по аренде. Шум, очереди, конфликты с посетителями или проверка деятельности одного предпринимателя могут создать неудобства для других.
Материальный ущерб. Не всегда легко установить, кто сломал дверь или повредил мебель в зоне ожидания. Стоит заранее согласовать порядок фиксации повреждений и возмещения убытков.
Бытовые споры. График работы, уборка, доступ к помещению и пользование рецепцией кажутся мелочами лишь до первого конфликта.
Внезапное расторжение отношений с одним из ФЛП. Если общая арендная плата остается неизменной, после выхода одного участника расходы остальных могут вырасти. Поэтому порядок выхода, сроки предупреждения и возможность привлечь нового соарендатора лучше согласовать сразу.
Налоговая нагрузка на «главного» арендатора. В схеме с субарендой средства всех коллег проходят через счет одного ФЛП и формируют его доход. Единый налог и военный сбор он уплачивает со всей суммы, даже если не оставляет себе ничего.
Что проверить до подписания договора
Прежде чем согласиться на совместную аренду, пройдитесь по этому списку:
- Помещение: определены ли ваша площадь, ее границы и общие зоны?
- Платежи: сколько, кому и когда вы платите?
- Коммуналка: как рассчитывают вашу долю и подтверждают расходы?
- Ответственность: можете ли вы отвечать за долги других ФЛП?
- Имущество и быт: кто организует уборку, ремонт и доступ к помещению?
- Прекращение аренды: как выйти из договора и что будет с платежами других участников?
- Субаренда: есть ли необходимое согласие арендодателя и согласованы ли сроки договоров?
- Налоги: учтено ли, что средства субарендаторов формируют ваш доход и ваш лимит?
- КВЭД и группа: позволяет ли ваша группа единого налога предоставлять помещение именно этим субарендаторам?
- Форма № 20-ОПП: подали ли уведомление на свое помещение в течение 10 рабочих дней?
Форма № 20-ОПП: подает каждый ФЛП отдельно
Об этой обязанности при совместной аренде иногда забывают – ведь кажется, что помещение одно, значит, и уведомление должен подать кто-то один.
На самом деле арендованное помещение является объектом налогообложения, через который ФЛП осуществляет деятельность. Поэтому уведомление по форме № 20-ОПП подает каждый арендатор и каждый субарендатор на ту часть, которой пользуется сам.
Срок – 10 рабочих дней после регистрации, создания или открытия объекта налогообложения (пп. 8.4 Порядка учета плательщиков налогов № 1588). Для аренды отсчет ведется от даты возникновения права пользования – ее стоит сверить с договором и актом приема-передачи, поскольку с датой подписания она совпадает не всегда.
Подать уведомление можно в электронной форме – через Электронный кабинет плательщика или SMARTFIN.
Штраф за неподачу или опоздание – 340 грн для самозанятых лиц и 1 020 грн для юридических (п. 117.1 НКУ). За повторное нарушение в течение года суммы удваиваются: 680 и 2 040 грн. Если не подано несколько уведомлений, штраф применяют по каждому факту отдельно.
Сумма небольшая, но неподанное уведомление – лишний повод для вопросов во время проверки.
Выводы
Совместная аренда может быть выгодным решением. Но экономию стоит считать вместе с обязательствами, которые вы берете на себя. Чем четче договоренности в начале, тем меньше поводов для споров во время работы.
Планируете арендовать помещение вместе с другими ФЛП? Поделитесь этим материалом с будущими соарендаторами – договориться обо всем заранее проще, чем решать конфликт.
А чтобы упорядочить учет ФЛП, пользуйтесь онлайн-бухгалтерией SMARTFIN. Здесь вы сможете подать форму № 20-ОПП прямо из рабочего кабинета, автоматизировать учет доходов на основе банковских выписок и данных ПРРО, контролировать лимит дохода плательщика единого налога, формировать и подавать декларацию, а также готовить платежные документы для уплаты налогов.
Регистрируйтесь и попробуйте возможности SMARTFIN в течение тестового периода. Меньше ручных подсчетов – больше времени на работу с клиентами и развитие бизнеса.